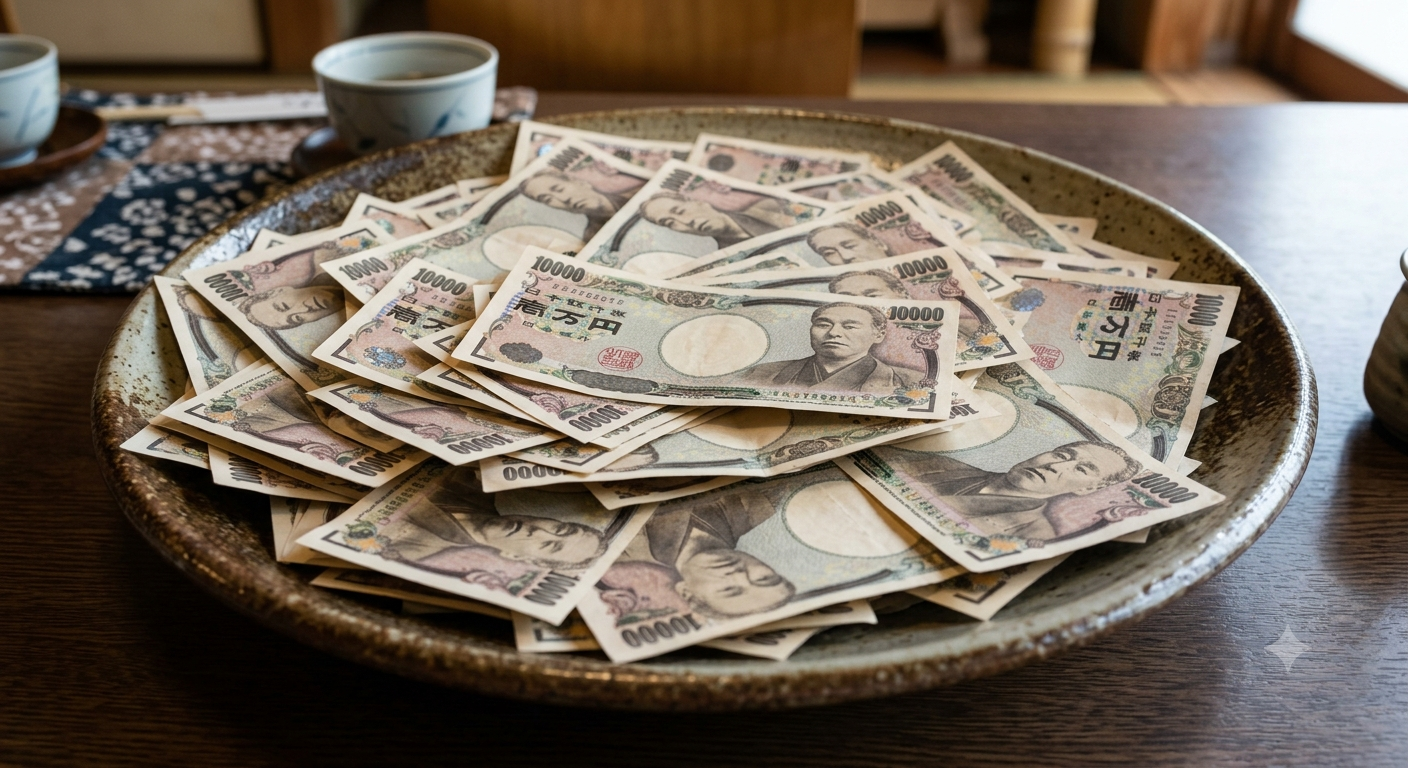
In my mid-30s, I finally faced a number I had been avoiding: 600万円 (6 million yen) in financial assets. Despite earning a steady income throughout my 20s, that was all I had to show for it. This is the story of how that moment of reckoning became the turning point of my financial life — and why it’s never too late to start over.
「ちゃんと働いてきた。なのに、なぜ600万円しかないんだ。」
通帳の残高を見て、そう声に出してしまった夜のことを、今でも鮮明に覚えている。
前回のおさらい:愛情とお金は別物だった
前回の第6話では、娘への愛情を込めて習い事に年間65万円、総額で250万円超を注ぎ込んだ話をしました。自分が子どもの頃に経験できなかったことを全部与えてやりたかった。そのつもりだった。でも娘のほとんどの習い事は、小学校に上がる前にやめてしまった。お金を使うことと愛情を伝えることは、まったく別の話だったんです。それを痛感したのが、ちょうど30代の半ばに差し掛かった頃でした。
そしてその痛感が、ある行動を私に促しました。「一度、ちゃんと自分の財布を見よう」と。
600万円という現実
30代半ばで、金融資産は600万円でした。
この数字だけを聞けば、「まあまあじゃないか」と思う人もいるかもしれません。でも私の場合、20代のうちから正社員として働き、それなりの給与をもらい続けてきた。ボーナスも毎年出た。にもかかわらず、残ったのは600万円。そう考えると、胃のあたりがすうっと冷えるような感覚がありました。
20代の浪費は以前の回でも話しましたが、飲み代、衝動買い、短期的な快楽に惜しみなくお金を使っていた。FXで負けた時期もあった。習い事への出費も重なった。気づけば、収入のわりに手元にはほとんど残っていなかった。
「ちゃんと生きてきたはずなのに。」そう思った。いや、思い知らされた。
同時に考えなければならない、3つのこと
30代半ばというのは、不思議な年代です。若さにも逃げられなくなってくる。でも老後と呼ぶにはまだ遠い。そのあいだで、私には同時に考えなければならないことが3つありました。
ひとつ目は、自分自身の人生です。老後の生活費、病気のリスク、いつまで会社員でいられるかわからないという不安。このまま投資も資産形成もせずに60代を迎えたら、どうなるのか。その問いが頭から離れなくなっていました。
ふたつ目は、子どもの教育費です。娘の大学進学まで、ざっくり計算すると1,000万円近くかかる可能性がある。今の貯蓄ペースでは到底間に合わない。習い事への反省も含めて、「教育費をどう準備するか」は待ったなしの課題になっていました。
みっつ目は、会社でのポジションです。昇進するかどうか、管理職を目指すかどうか。これは単にキャリアの話ではなく、収入に直結する話です。資産形成の土台は、やはり収入です。稼ぎを増やすことと、資産を育てることは、同時並行で考えなければならない。
この3つが、30代半ばの私に同時に降りかかってきていました。
「締める」のではなく「無駄をなくす」
現実と向き合った私がまず着手したのは、支出の見直しでした。ただし、ここで一つ、自分に誓ったことがあります。「きつく締めすぎない」ということです。
節約という言葉には、どこか自分を罰するようなニュアンスがあります。好きなものを我慢して、旅行もやめて、外食も禁止して……。そういう生活を続けた先に、豊かな人生があるとは思えなかった。私にとって、バイクで走る時間も、温泉に浸かる時間も、美味いものを食べる時間も、人生の大切な一部です。それを丸ごと削るのは違う。
だから「無駄をなくす」という言い方を自分に採用しました。使っていないサブスクを解約する。なんとなく続けていた保険を見直す。コンビニでの衝動買いを意識する。そういった、自分が喜んでいない出費を一つひとつ特定して、削っていくことにしたんです。
毎月見直しを続けていくと、気づいたら月に3〜4万円ほどのキャッシュフローが生まれていました。「これを全部、投資に回す」。それが私の出した答えでした。
証券口座を初めて「使う」ために開いた日
支出を整理し始めた頃、私はSBI証券と楽天証券に口座を開設しました。以前にも証券口座を持っていたことはあったのですが、正直ほとんど触っていなかった。FXで失敗した苦い記憶もあって、「投資はこわい」という感覚がどこかに残っていたんです。
でも今回は違いました。「使うために開く」という明確な意思がありました。まずは積立NISAから始めようと決めていたので、使い勝手のよさとポイント連携を考えてSBI証券と楽天証券の2つを選びました。どちらも無料で口座を作れて、手続きもスマホで完結する。30代の私でも戸惑わずに開設できました。
この2つの口座が、私の投資人生のスタート地点になります。
遅すぎることは、ない
この話をすると、同世代のサラリーマン仲間から「もう遅いんじゃないか」と言われることがあります。30代半ばで投資を始めるのは、手遅れじゃないかと。
でも私はそう思いません。確かに20代から始めていれば、複利の力はもっと大きく働いていたでしょう。それは事実です。仮に25歳から毎月3万円を年利5%で運用していたとしたら、35歳の時点ですでに460万円以上になっていた計算になります(実際にはそう単純ではありませんが)。でも過去には戻れない。
大切なのは「今日が、残りの人生で一番若い日だ」ということです。これは誰かの言葉ではなく、あの夜に通帳を見つめながら、自分で辿り着いた考えです。600万円という現実に打ちのめされながらも、「今ここから始めれば、65歳の自分は今より確実にましになる」と思った。それだけで、十分な理由になりました。
この回で持ち帰ってほしいこと
今回の話で、読者の皆さんにひとつだけ持ち帰ってもらいたいことがあります。
まず、現実の数字を見てください。
資産がいくらあるか。毎月何円を使っているか。何に使っているかを、一度だけでいいから直視してみてください。そこから始まります。分析でも計画でもなく、ただ「見る」こと。それが、すべての出発点です。
私にとっての600万円という数字は、恥ずかしさであり、悔しさであり、でも同時に「ここから変えられる」という希望でもありました。数字は残酷だけれど、正直だ。だからこそ、向き合う価値がある。
次回:他人の金で投資する ── 不動産投資の決断
無駄を削り、投資資金が生まれた。では、どこに投資するか。
ゆうごが選んだのは、まさかの「不動産」だった。
📌 この記事で紹介したサービス
私が実際に口座を開設して使っているサービスをまとめています。強くすすめるつもりはありませんが、「何から始めればいいか」と迷っている方の参考になれば。
SBI証券
私が積立NISAのメイン口座として使っています。手続きがシンプルで、投資信託のラインナップも充実しています。
口座開設はこちら
楽天証券
楽天ポイントを使った積立が便利で、サブ口座として活用しています。楽天経済圏を使っている方には特に相性がいいと思います。
口座開設はこちら
松井証券
手数料の安さに定評。
(紹介リンク準備中)
コメント